パターンA60歳完全退職・生活費月35万円
- FIRE達成見込み
- 56%
- 判断
- 慎重に条件を見直したい
公開日: /更新日:
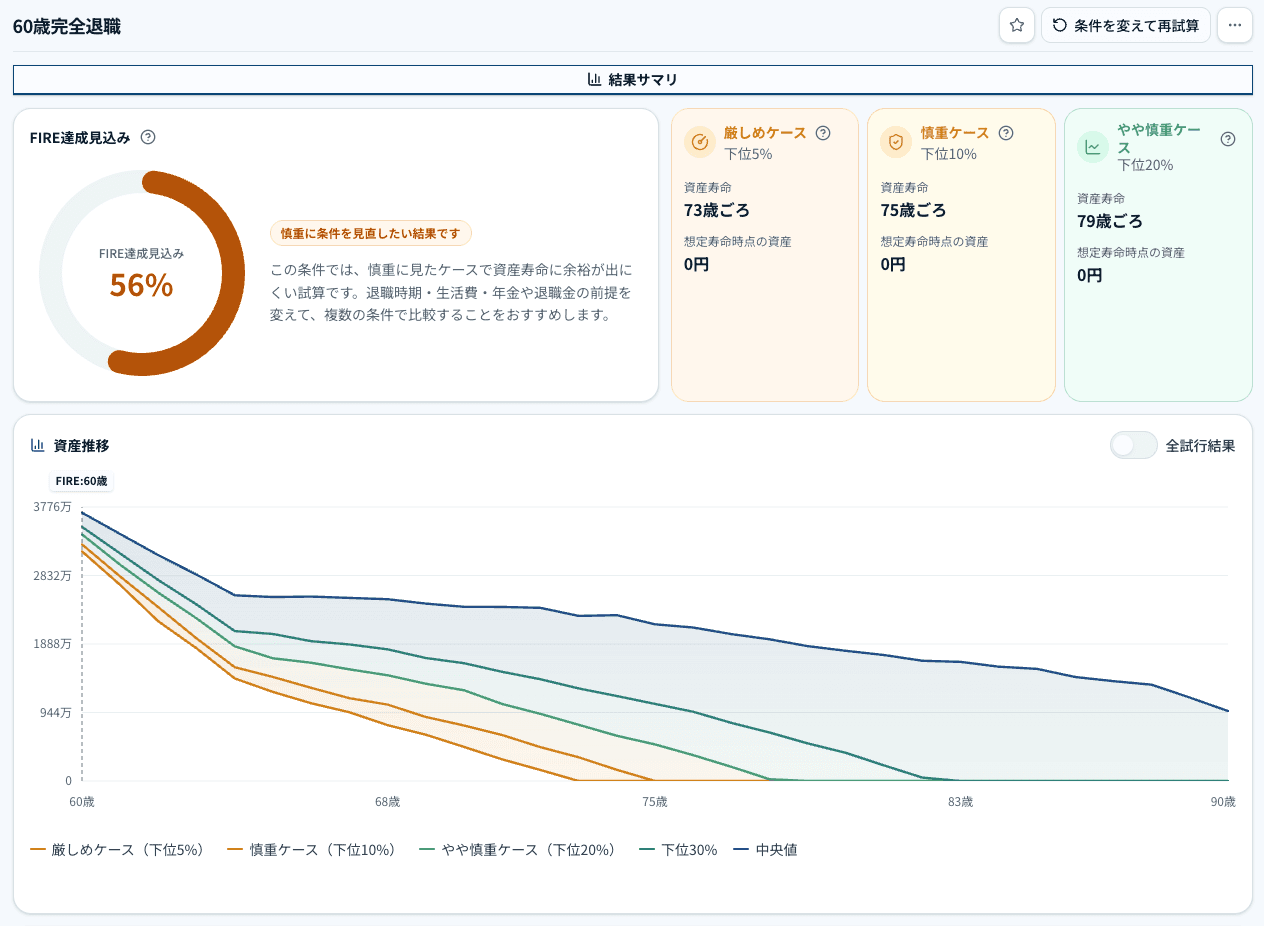
今回のモデルケースでは、60歳で完全退職し、生活費が月35万円の場合、FIRE達成見込みは56%でした。
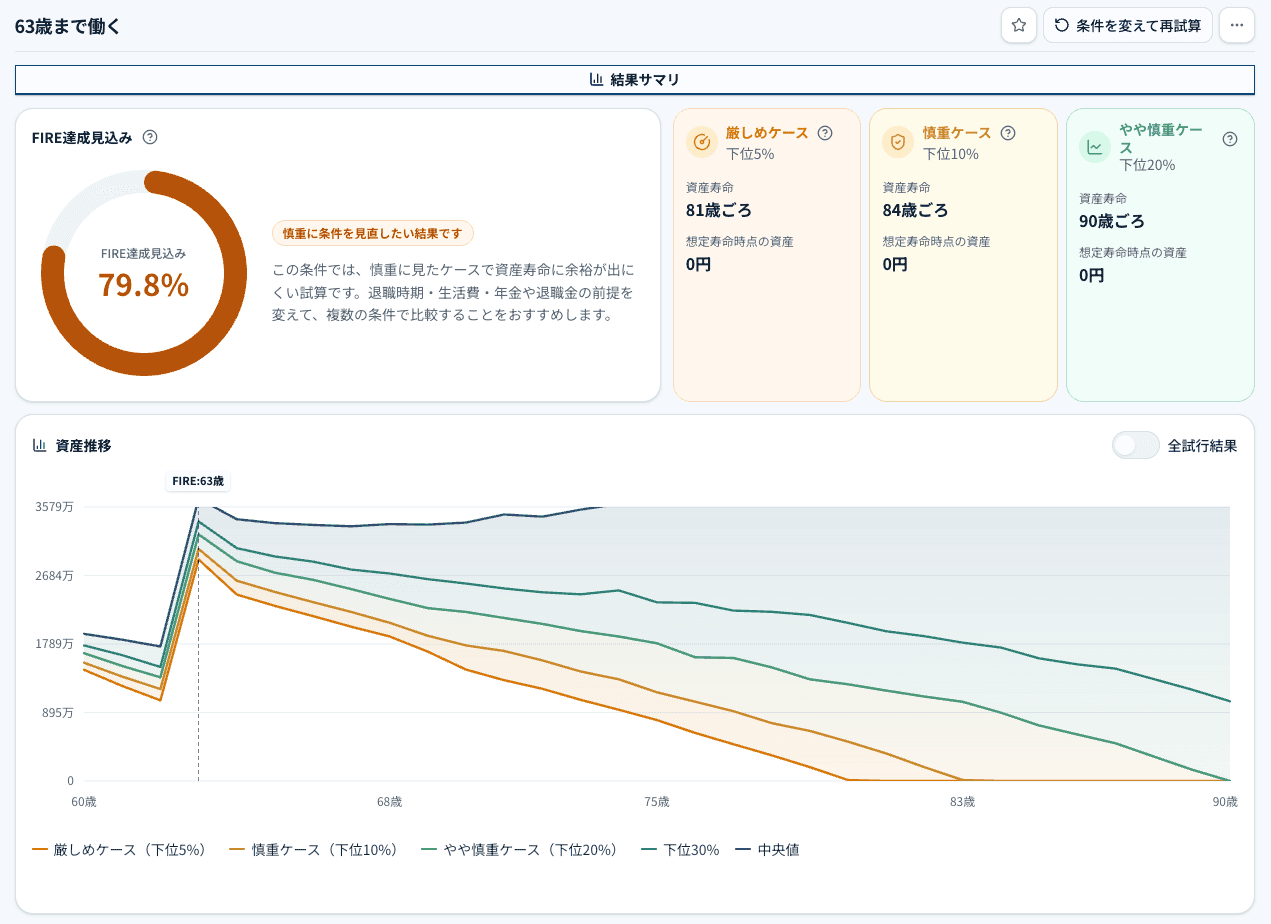
一方、63歳まで働くと79.8%、生活費を月30万円にすると90.5%まで改善しました。
60歳退職では、65歳までの5年間だけでなく、年金開始後も含めて90歳まで資産がもつかを確認することが重要です。
Googleアカウントまたはメールアドレスでかんたん登録無料で一回試せます。クレカ・氏名・住所・電話番号は不要
60歳で退職を考えるとき、最初に気になるのは「65歳の年金開始まで生活費が足りるか」ではないでしょうか。
生活費が月35万円なら、60歳から65歳までの5年間で必要な生活費は単純計算で2,100万円です。退職金や預貯金があれば、65歳までは何とかなりそうに見えるかもしれません。
ただ、退職判断で本当に確認したいのは、65歳まで足りるかだけではありません。65歳以降も生活は続きます。年金が始まっても、生活費が年金だけで足りなければ、資産の取り崩しは続きます。
今回、あんしんFIREで4つの条件を比較したところ、結果は大きく変わりました。
同じ60歳前後の退職でも、生活費、退職後の収入、退職時期によって結果は大きく変わります。だからこそ、平均的な生活費や一般論だけでなく、自分の退職金・生活費・年金で確認しておくことが大切です。
今回のモデルケースでは、60歳で完全退職し、生活費が月35万円の場合、FIRE達成見込みは56%でした。
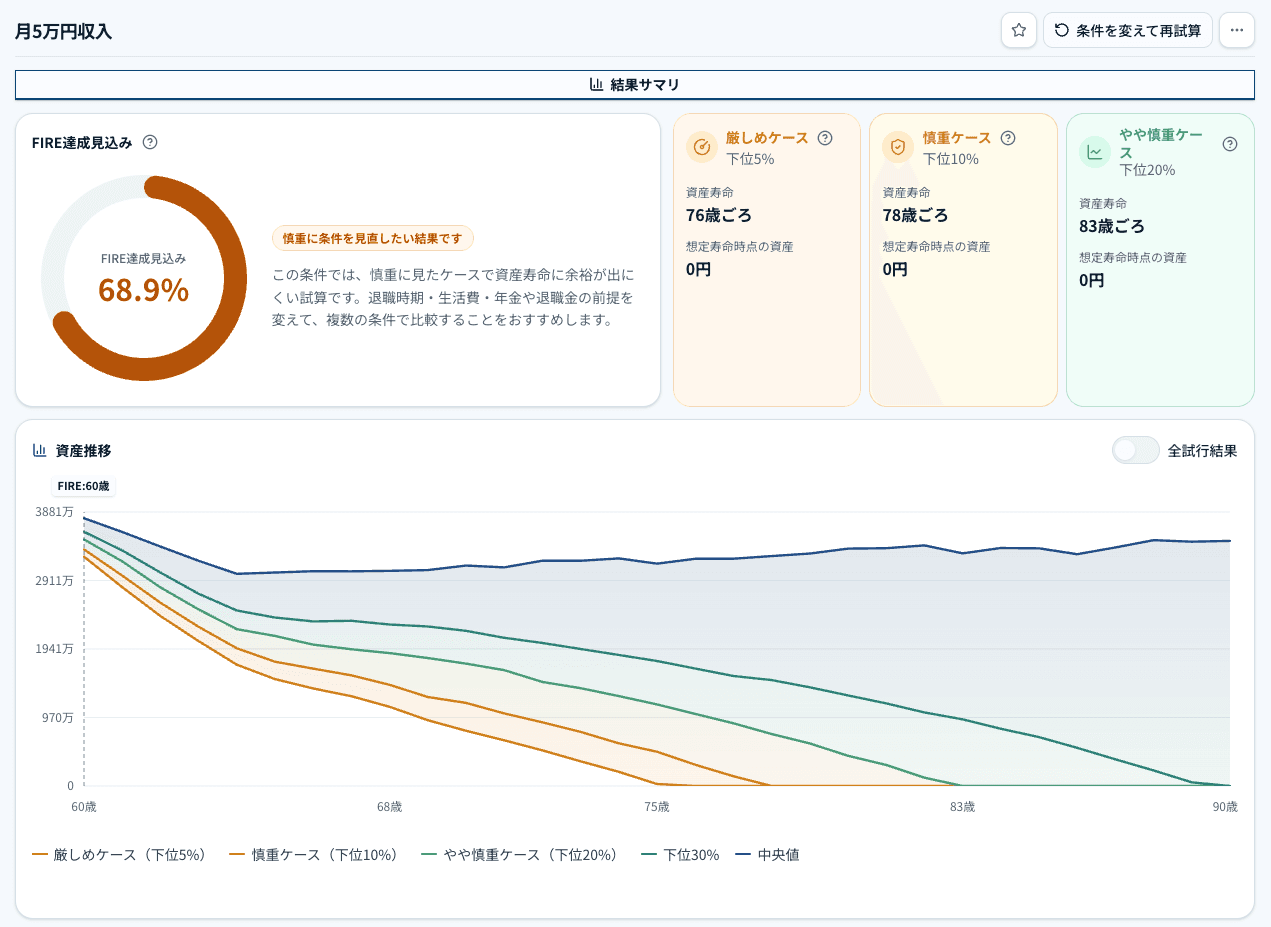
65歳まで月5万円の収入を得ると68.9%、63歳まで働くと79.8%まで改善します。
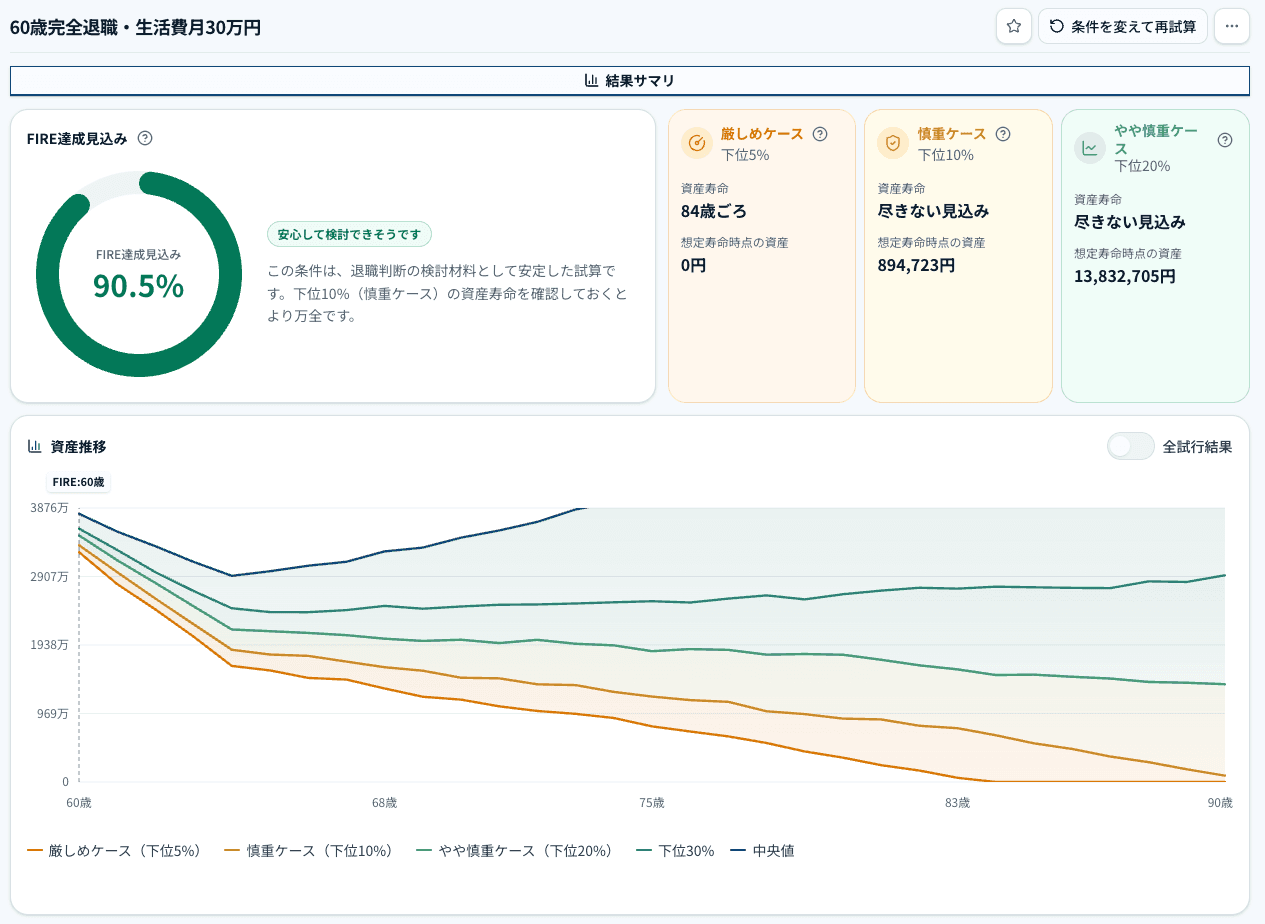
さらに、60歳で完全退職する条件は変えず、生活費を月35万円から月30万円へ下げると、FIRE達成見込みは90.5%まで改善しました。
同じ現在資産2,000万円、退職金2,000万円でも、生活費、退職後の収入、退職時期によって結果は大きく変わります。
特に大切なのは、65歳までの5年間だけを見るのではなく、公的年金が始まった後も含めて、90歳まで資産がもつかを確認することです。
| パターン | 条件 | FIRE達成見込み | 判断 |
|---|---|---|---|
| A | 60歳完全退職・生活費月35万円 | 56% | 慎重に条件を見直したい |
| B | 65歳まで月5万円収入 | 68.9% | 少し改善するが、まだ慎重に見たい |
| C | 63歳まで働く | 79.8% | かなり改善する |
| D | 60歳完全退職・生活費月30万円 | 90.5% | 安心して検討しやすい |
今回の比較で分かるのは、60歳退職の結果は、退職金の金額だけでは決まらないということです。
同じ現在資産2,000万円、退職金2,000万円でも、生活費、退職後の収入、退職時期を変えると、FIRE達成見込みは56%から90.5%まで変わりました。
自分の60歳退職ではどうなる?
生活費、退職金、公的年金、退職後の収入、退職時期を変えると、資産推移も大きく変わります。
Googleアカウントまたはメールアドレスでかんたん登録無料で一回試せます。クレカ・氏名・住所・電話番号は不要
自分と少し条件が違う方は、退職シミュレーションの試算例・ガイド一覧を見る
現在年齢
60歳
家族構成
夫婦二人
想定寿命
90歳
現在資産
2,000万円
退職金
2,000万円
退職時点の合計資産
4,000万円
公的年金
65歳から夫婦で年250万円
インフレ率
2%
基本の生活費
月35万円年420万円
このページでは、将来の金額を「今のお金の価値」にそろえて確認します。たとえば生活費420万円は「今の生活水準で年間420万円」という意味です。退職判断をしやすくするため、現在価値ベースで資産推移を比較します。
今回の試算では、公的年金は65歳から受け取る手取り額として入力しています。
生活費は、食費や光熱費だけでなく、税金・社会保険料・住居費・医療費などを含めた支出全体として扱っています。
退職金は手取り額として資産に組み入れますが、現金として受け取り、運用には回さない前提です。
退職前から保有している運用資産は特定口座で保有し、全世界株式に投資しているものとして試算しています。
リターンとリスクは、VTの過去30年データをもとに設定しています。
これは世界株式に分散投資した場合のモデルケースであり、特定の商品への投資をすすめるものではありません。過去のデータは将来の成果を保証するものではないため、結果は一つの目安としてご覧ください。
実際には、NISA、iDeCo、企業型DC、預貯金などの資産内訳によって結果は変わります。
| パターン | 内容 | 見たいこと |
|---|---|---|
| A | 60歳完全退職・生活費月35万円 | 退職金と資産だけで生活できるか |
| B | 65歳まで月5万円収入 | 少し働くとどれくらい改善するか |
| C | 63歳まで働く | 退職を3年遅らせる効果はどれくらいか |
| D | 60歳完全退職・生活費月30万円 | 生活費を月5万円下げるとどう変わるか |
パターンA
パターンB
パターンC
パターンD
60歳退職で迷いやすいのは、単に「辞められるか」だけではありません。
完全に辞めるのか。65歳まで少しだけ働くのか。再雇用などで63歳まで働くのか。生活費を少し見直すのか。
この違いで、資産推移は大きく変わります。
FIRE達成見込み
シミュレーションした複数の資産推移のうち、90歳まで資産が残った割合です。
たとえばFIRE達成見込みが56%なら、試算したパターンのうち約56%で90歳まで資産が残ったという意味です。
ただし、これは将来の成功確率を保証するものではありません。入力した生活費、公的年金、退職金、退職後収入、運用前提にもとづく目安です。
厳しめケース
シミュレーション結果の下位5%に近い、かなり悪いケースです。
慎重ケース
シミュレーション結果の下位10%に近い、悪いケースです。
やや慎重ケース
シミュレーション結果の下位20%に近い、やや悪いケースです。
このページでは、「FIRE達成見込み」と「資産寿命」を使って、60歳退職の現実度を確認します。
また、この記事では下振れした場合の資産寿命も確認します。
60歳退職では、65歳までの5年間だけでなく、年金開始後も含めて90歳まで資産がもつかを見ることが大切です。
FIRE達成見込みだけでなく、慎重に見た場合や厳しめに見た場合に何歳まで資産がもつかも確認しておくと、判断しやすくなります。
慎重に条件を見直したい
少し改善するが、まだ慎重に見たい
かなり改善する
安心して検討しやすい
この結果で分かるのは、60歳退職の結果は「退職金がいくらあるか」だけでは決まらないということです。同じ退職金2,000万円・現在資産2,000万円でも、生活費・退職後収入・退職時期によって達成見込みは大きく変わります。
Googleアカウントまたはメールアドレスでかんたん登録無料で一回試せます。クレカ・氏名・住所・電話番号は不要
| パターン | 厳しめケース | 慎重ケース | やや慎重ケース |
|---|---|---|---|
| A:生活費月35万円 | 73歳ごろ | 75歳ごろ | 79歳ごろ |
| B:65歳まで月5万円収入 | 76歳ごろ | 78歳ごろ | 83歳ごろ |
| C:63歳まで働く | 81歳ごろ | 84歳ごろ | 90歳以上 |
| D:生活費月30万円 | 84歳ごろ | 90歳以上 | 90歳以上 |
60歳完全退職・生活費月35万円では、慎重ケースで75歳ごろに資産が尽きる結果でした。一方、生活費を月30万円にすると、慎重ケースでも90歳以上まで資産が残る見込みになりました。同じ60歳退職でも、生活費・退職後の収入・退職時期によって結果は大きく変わります。
まず、60歳で完全退職するケースです。生活費は月35万円、年間420万円。退職後の収入はなく、65歳から公的年金を受け取る前提です。
パターンA
慎重に条件を見直したい
この結果は、60歳完全退職が必ず無理という意味ではありません。
ただし、生活費月35万円のまま完全退職すると、慎重に見たケースでは資産寿命に余裕が出にくい結果です。
65歳までの5年間だけを見ると、退職金と資産で何とかなりそうに見えるかもしれません。しかし、90歳まで見ると、年金開始後も資産の取り崩しが続き、後半で資産が尽きるケースが出てきます。
「65歳まで足りるか」だけでなく、「65歳以降も資産がもつか」まで見る必要があります。
ここまでの結果を、あんしんFIREの実際の試算画面でも確認します。
今回の画像は、60歳で完全退職し、生活費月35万円、退職後収入なしで試算した結果です。
画像では、FIRE達成見込みに加えて、将来の資産推移や、相場が下振れした場合の資産寿命を確認できます。
Googleアカウントまたはメールアドレスでかんたん登録無料で一回試せます。クレカ・氏名・住所・電話番号は不要
次に、60歳で会社は辞めるものの、65歳まで月5万円の収入を得るケースです。月5万円なので、年間では60万円。60歳から64歳までの5年間で、合計300万円の収入になります。
パターンB
少し改善するが、まだ慎重に見たい
60歳完全退職の56%と比べると、達成見込みは改善しています。月5万円でも、年金開始までの取り崩しを少し減らせるからです。
ただし、月5万円の収入だけで一気に安心圏まで行くわけではありません。今回の条件では、やや慎重ケースでも83歳ごろに資産が尽きる結果でした。
月5万円の収入は効果があります。でも、生活費や退職金、年金額によっては、それだけでは十分でない場合もあります。ここも、自分の条件で確認したいポイントです。
ここまでの結果を、あんしんFIREの実際の試算画面でも確認します。
今回の画像は、60歳で退職した後、65歳まで月5万円の収入を得るケースです。
画像では、少額の収入によって年金開始までの取り崩しがどの程度抑えられ、資産寿命がどう変わるかを確認できます。
次に、60歳で完全退職せず、63歳まで働くケースです。60歳から62歳まで収入があり、63歳から完全退職する前提です。
パターンC
かなり改善する
60歳完全退職の56%と比べると、大きく改善しています。理由はシンプルです。63歳まで働くことで、年金開始までの空白期間が短くなります。さらに、その間に収入があるため、退職金や資産を取り崩すペースも抑えられます。
60歳で辞めるか、63歳まで働くか。この3年の違いは、資産推移にかなり大きく影響します。
退職判断では「何歳で辞めたいか」だけでなく、「あと何年働くと、どれくらい安心度が変わるか」を見ることが大切です。
ここまでの結果を、あんしんFIREの実際の試算画面でも確認します。
今回の画像は、60歳で完全退職せず、63歳まで働いた場合の試算結果です。
画像では、退職時期を3年遅らせることで、年金開始までの空白期間と資産の取り崩しがどの程度変わるかを確認できます。
Googleアカウントまたはメールアドレスでかんたん登録無料で一回試せます。クレカ・氏名・住所・電話番号は不要
最後に、60歳で完全退職するものの、生活費を月30万円にするケースです。月35万円のケースと比べると、月5万円、年間60万円の違いです。
パターンD
安心して検討しやすい
ここで大事なのは、月5万円の支出差は、年金開始までの5年間だけでなく、その後の生活にもずっと効くということです。
65歳まで月5万円の収入を得る場合、効果は5年間で合計300万円です。一方、生活費を月5万円下げる場合、60歳から90歳まで続けば、30年間で1,800万円の差になります。
もちろん、無理な節約を前提にする必要はありません。ただ、退職判断では、生活費の前提が少し違うだけで結果が大きく変わります。「退職金がいくらあるか」だけではなく、「毎年いくら使うか」がとても大事です。
最後に、60歳で完全退職する条件は変えず、生活費を月35万円から月30万円へ見直した場合の試算画面を確認します。
画像では、月5万円の生活費差が、65歳までの資産だけでなく、年金開始後の資産推移にも長く影響することを確認できます。
次に、65歳・75歳・90歳の節目で、慎重に見た場合の資産がどれくらい残るかを確認します。
| パターン | 65歳時点 | 75歳時点 | 90歳時点 |
|---|---|---|---|
| A:生活費月35万円 | 1,690万円 | 504万円 | 0万円 |
| B:月5万円収入 | 2,125万円 | 1,155万円 | 0万円 |
| C:63歳まで働く | 2,720万円 | 1,798万円 | 0万円 |
| D:生活費月30万円 | 2,132万円 | 1,850万円 | 1,383万円 |
| パターン | 65歳時点 | 75歳時点 | 90歳時点 |
|---|---|---|---|
| A:生活費月35万円 | 1,433万円 | 0万円 | 0万円 |
| B:月5万円収入 | 1,760万円 | 485万円 | 0万円 |
| C:63歳まで働く | 2,468万円 | 1,158万円 | 0万円 |
| D:生活費月30万円 | 1,803万円 | 1,208万円 | 89万円 |
65歳時点の資産を見ると、年金開始までにどれくらい取り崩すかが分かります。
75歳時点を見ると、年金開始後も資産が減り続けているかが分かります。
90歳時点を見ると、長生きした場合でも資産に余裕があるかを確認できます。
退職判断では、うまくいった場合だけでなく、慎重に見た場合でも資産がどれくらい残るかを確認しておくことが大切です。
Googleアカウントまたはメールアドレスでかんたん登録無料で一回試せます。クレカ・氏名・住所・電話番号は不要
60歳から65歳までの生活費を考えるとき、つい次のように計算したくなります。
この考え方自体は、最初の目安としては分かりやすいです。ただし、退職判断としては少し足りません。
なぜなら、65歳で年金が始まっても、生活費が年金だけで足りるとは限らないからです。
今回の条件では、65歳からの公的年金は夫婦で年250万円。生活費が年420万円なら、年金開始後も年間170万円ほど不足します。この不足分は、65歳以降も資産から取り崩すことになります。
つまり、60歳退職で見るべきなのは「65歳までの5年間を乗り切れるか」だけではなく、「65歳以降も含めて、90歳まで資産がもつか」です。
今回の試算は、あくまで一例です。実際の結果は、入力する条件によって大きく変わります。特に影響が大きいのは、次の項目です。
生活費
今回の試算では、生活費月35万円だとFIRE達成見込みは56%。月30万円にすると90.5%まで改善しました。生活費は60歳から65歳までだけでなく、65歳以降にもずっと影響します。
退職後の収入
月5万円の収入でも、65歳まで続けば合計300万円になります。少額でも、年金開始までの取り崩しを減らす効果があります。
退職時期
60歳で辞めるか、63歳まで働くかで結果は大きく変わります。数年働くだけでも、資産を取り崩す期間が短くなり、達成見込みが改善します。
公的年金
65歳以降の年金額が生活費に対してどれくらいあるかも重要です。年金だけで生活費をまかなえない場合、65歳以降も資産の取り崩しが続きます。
退職金・NISA・iDeCo
退職金をいくら受け取るか、NISAやiDeCoをいつ取り崩すかによっても資産推移は変わります。特に60歳前後では、退職金、企業型DC、iDeCoの受け取り時期が重なりやすく、どの資産をいつ使えるかが退職後の資金繰りに影響します。あんしんFIREでは、退職金、NISA、iDeCo、企業型DCなどを分けて入力できます。今回のモデルケースを参考にしつつ、実際には自分の資産内訳と受け取り時期で試算してみると、60歳から65歳までの取り崩しや、90歳時点の資産残高を確認しやすくなります。特に、退職金とiDeCo・企業型DCを一時金で受け取る場合は、同じ年に受け取るか、数年後に受け取るか、掛金の拠出を続けるかによって、税引後の手取りと65歳以降の資産推移が変わります。退職金とiDeCoの3つの受け取り方を比較した結果もあわせてご覧ください。
運用状況
退職後も資産は運用され続けます。相場の下落が続いた場合の資産推移も、慎重ケースとして確認しておくと安心です。
Googleアカウントまたはメールアドレスでかんたん登録無料で一回試せます。クレカ・氏名・住所・電話番号は不要
退職金とiDeCoは何年あけて受け取る?
同時受取・5年後受取・拠出延長の3ケースを比較
60歳定年退職、退職金2,000万円・iDeCo800万円のケースで、受け取り時期による手取りと90歳までの資産推移を試算します。
退職金2,000万円は何年もつ?
生活費20万・25万・30万円で資産寿命を比較
60歳退職・退職金2,000万円・その他資産1,500万円・年金月18万円のケースを試算。
相場が下振れしたときに、資産が何歳で尽きるかを確認します。
45歳・夫婦二人
FIREはまだ先。何を変えると近づく?
旅行や外食、趣味も楽しみたい。でも、このままの支出と積立でFIREに近づいているのか分からない。
55歳FIRE、支出見直し+積立増額、60歳退職を比べて、自分たちに合う現実的なプランを確認します。
50歳で退職するには、いくら必要?
退職金込み5,000万円・6,000万円・7,000万円で、独身と夫婦のケースを比較。
65歳までの取り崩し、年金開始後の資産推移、下振れ時に何歳で資産が尽きるかを確認します。